

هناء المهر: ارتفاع أسعار السيارات يبقي أقساط التأمين التكميلي مرتفعة في 2026
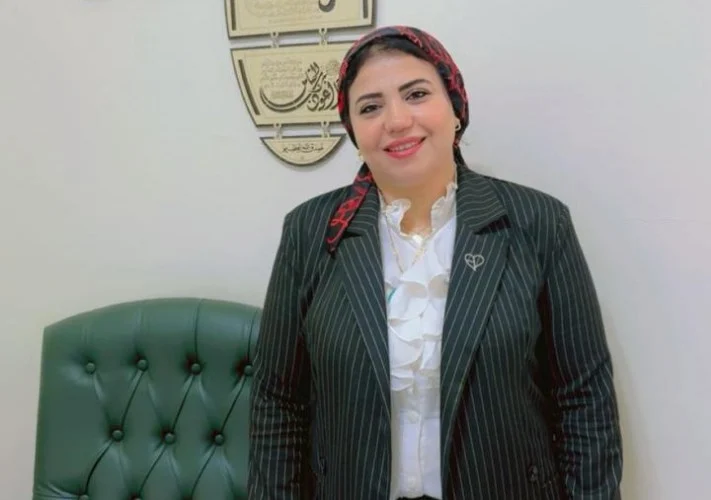
هناء المهر: ارتفاع أسعار السيارات يبقي أقساط التأمين التكميلي مرتفعة في 2026
كتبت – عبير أحمد
أكدت هناء المهر، وسيط التأمين، أن سوق التأمين التكميلي على السيارات شهد تغيرات في معدلات التسعير خلال 2026، إذ تراجع متوسط سعر الوثيقة إلى نحو 1.8% من قيمة السيارة، مقابل نحو 2% خلال 2025، مع اختلاف النسب بحسب المزايا التأمينية ونسب التحمل وشركة التأمين.
وأوضحت أن انخفاض النسبة المطبقة على قيمة السيارة لا يعني بالضرورة انخفاض قيمة القسط الذي يدفعه العميل، موضحة أن ارتفاع أسعار السيارات أدى إلى زيادة مبالغ التأمين، وبالتالي ارتفعت القيمة النقدية للقسط حتى مع انخفاض النسبة المئوية للتسعير.
وأشارت إلى اختلاف معدلات التأمين بحسب طبيعة كل فئة من السيارات، سواء الملاكي أو النقل أو الأجرة أو السيارات الكهربائية، في ضوء مستوى المخاطر المرتبط بالاستخدام، إلى جانب تكلفة قطع الغيار ومعدلات استهلاك المركبة.
وقالت إن السيارات الملاكي تسجل عادة معدلات تأمين أقل مقارنة ببعض الفئات الأخرى، نتيجة انخفاض درجة المخاطر المرتبطة باستخدامها الشخصي، فضلًا عن انخفاض معدل الحوادث المرتبط بها إحصائيًا.
في المقابل، ترتفع معدلات التأمين على السيارات المؤجرة، نتيجة تداول قيادتها بين عدد أكبر من السائقين واختلاف أنماط القيادة، إلى جانب قطعها لمسافات طويلة، وهو ما يزيد احتمالات الحوادث والأعطال وما يترتب عليها من تكاليف إصلاح وتعويضات.
كما ترتفع معدلات التأمين على سيارات النقل بسبب طبيعة استخدامها وقطعها لمسافات طويلة على الطرق السريعة، فضلًا عن تأثير طبيعة الحمولة في حجم الأضرار الناتجة عن بعض الحوادث.
وبالنسبة للسيارات الكهربائية، أوضحت هناء المهر أن معدلات التأمين عليها تقترب من مستويات السيارات الملاكي أو تزيد عليها إلى حد ما، بسبب ارتفاع تكلفة البطاريات وصيانتها وأسعار بعض قطع الغيار، وهو ما يدفع شركات التأمين إلى احتساب أقساط تتناسب مع التكاليف المتوقعة للإصلاح والتعويض.
وأكدت أن تحركات أسعار السيارات خلال 2026 انعكست بصورة مباشرة على سوق التأمين، مشيرة إلى أن السوق شهد انخفاضًا في بعض أسعار التأمين بالتزامن مع التغيرات التي طرأت على أسعار السيارات، إلى جانب المنافسة القوية بين شركات التأمين لزيادة حصتها السوقية.
وأضافت أن دخول موديلات جديدة ومتنوعة إلى السوق المحلية، بالتزامن مع التوسع في تصنيع بعض الموديلات محليًا، أسهما في تغيرات أسعار التأمين، مع اختلاف قيمة الوثائق ومعدلات التسعير من موديل إلى آخر.
ولفتت إلى أن ارتفاع أسعار البنزين والسولار وتكاليف التشغيل يمكن أن ينعكس على تأمين السيارات بنسب تتراوح بين 10% و15%، نتيجة تأثير هذه الزيادات على تكاليف الإصلاح والصيانة وقيمة التعويضات التي تتحملها شركات التأمين.
وأوضحت أن ارتفاع أسعار قطع الغيار وأجور الإصلاح يؤدي إلى زيادة قيمة التعويضات، كما أن ارتفاع معدلات استخدام السيارات الأقدم قد يرتبط بزيادة احتمالات الأعطال والحوادث نتيجة ضعف الصيانة.
وأضافت أن الضغوط التي يتعرض لها السائقون وزيادة أعباء الرحلات لتعويض ارتفاع تكاليف التشغيل قد تسهم في ارتفاع معدلات الحوادث على الطرق، وهو ما يدفع شركات التأمين إلى إعادة تسعير وثائق السيارات بما يتناسب مع مستويات المخاطر والخسائر المتوقعة.
كما أشارت إلى تأثير التوترات الجيوسياسية وارتفاع تكاليف الشحن على أسعار قطع الغيار وتكاليف إصلاح السيارات، وبالتالي على قيمة التعويضات والأقساط التأمينية.
وأوضحت أن تكاليف الشحن وإصلاح السيارات ارتفعت بنسب تتراوح بين 30% و50%، نتيجة طول مسارات الشحن وتجنب بعض الممرات والطرق البحرية، الأمر الذي يرفع التكلفة النهائية لعمليات الاستيراد.
وأضافت أن شركات إعادة التأمين قد تضع شروطًا أو أقساطًا أعلى لبعض المخاطر المرتبطة بالحرب والطاقة، وهو ما قد ينعكس على شركات التأمين المباشر، التي يمكن أن تلجأ إلى زيادة نسب التحمل على العملاء للحد من الخسائر.
وأشارت إلى إمكانية اتجاه شركات التأمين إلى زيادة أسعار وثائق السيارات بما يعكس الارتفاع المتوقع في تكاليف التعويضات، خاصة مع استمرار ارتفاع تكاليف قطع الغيار والشحن والإصلاح.
وأكدت هناء المهر أن سوق التأمين يشهد تحولًا بالتزامن مع نمو مبيعات السيارات التقليدية وتوسع حضور السيارات الكهربائية في السوق المصرية، بما يفرض تغيرًا في طبيعة المخاطر والاحتياجات التأمينية.
وأوضحت أن السيارات الكهربائية تمثل أنظمة تكنولوجية متحركة، ولا تقتصر على كونها مركبات مزودة بمحركات، وهو ما يفتح المجال أمام ظهور احتياجات تأمينية جديدة وتطوير منتجات وتغطيات تتلاءم مع طبيعة هذه المركبات.
وأضافت أن التقديرات والتقارير تشير إلى إمكانية وصول أقساط التأمين المرتبطة بالسيارات الكهربائية إلى نحو 200 مليار دولار بحلول عام 2030، بما يعكس حجم الفرص المتوقعة أمام قطاع التأمين مع اتساع نطاق استخدام هذه السيارات.


